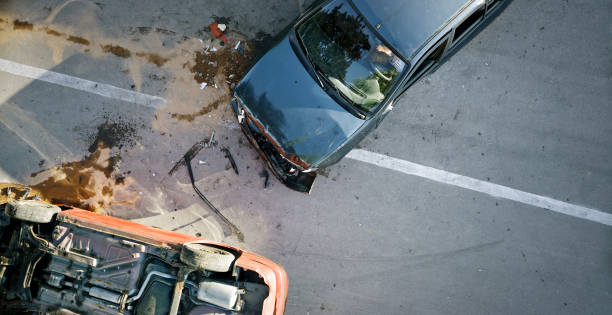
Dopravní nehoda může OSVČ výrazně zasáhnout nejen zdravotně, ale i finančně. V takovém případě se pak daná osoba poohlíží po možnostech odškodnění ušlého příjmu. Jaká pravidla zde platí?
Komu může náhrada ušlého příjmu náležet
Jednou z nejvýznamnějších složek odškodnění po dopravní nehodě je náhrada ušlého příjmu, označovaná také jako náhrada ztráty na výdělku. Pokud zranění poškozenému znemožní vykonávat práci, může být dočasně vyřazen z pracovního procesu. Délka pracovní neschopnosti se přitom může pohybovat od několika dnů až po mnoho měsíců, v některých případech i déle než rok.
Na náhradu ušlého příjmu mohou mít nárok jak zaměstnanci, tak osoby samostatně výdělečně činné (OSVČ). Rozhodující je, zda v důsledku dopravní nehody došlo ke snížení jejich příjmů. U zaměstnanců se tento nárok vztahuje nejen na osoby v pracovním poměru, ale také na pracovníky zaměstnané na dohodu o provedení práce nebo dohodu o pracovní činnosti.
Během pracovní neschopnosti zaměstnanci obvykle pobírají náhradu mzdy od zaměstnavatele a následně dávky nemocenského pojištění. Tyto příjmy však zpravidla nedosahují výše jejich běžné mzdy. Ušlý příjem proto představuje rozdíl mezi průměrným výdělkem před dopravní nehodou a částkou, kterou poškozený během léčení skutečně obdržel. Smyslem odškodnění je tento rozdíl dorovnat, aby se poškozený kvůli zranění nedostal do finanční nevýhody.
Jak se řeší ušlý výdělek u OSVČ
Osoby samostatně výdělečně činné (OSVČ) si mohou nemocenské pojištění hradit dobrovolně. Pokud jsou do tohoto systému zapojeny, vzniká jim během pracovní neschopnosti nárok na nemocenské dávky podobně jako zaměstnancům. Nárok na náhradu ušlého příjmu však mohou uplatnit i tehdy, pokud nemocenské dávky nepobírají, což je v praxi poměrně častá situace.
Podstatné je, že kvůli zdravotním následkům dopravní nehody nemohl podnikatel vykonávat svou činnost a přišel tak o část nebo celý příjem. Samotný nárok na odškodnění přitom není vždy podmíněn vystavením pracovní neschopnosti. Rozhodující je skutečný dopad zranění na možnost podnikat.
Na rozdíl od zaměstnanců, u nichž výši ztráty na výdělku potvrzuje zaměstnavatel, musí OSVČ výši ušlého příjmu doložit vlastními doklady. Nejčastěji se vychází z daňového přiznání za předchozí zdaňovací období. V úvahu lze vzít také účetnictví, vydané faktury, evidenci zakázek nebo jiné dokumenty prokazující obvyklé příjmy před nehodou. Významným důkazem mohou být i zrušené nebo neuskutečněné zakázky, které podnikatel nemohl kvůli zranění realizovat.
Prokazování ušlého příjmu bývá u podnikatelů zpravidla složitější než u zaměstnanců. Výši odškodnění mohou ovlivnit například využívané daňové paušály, daňová optimalizace atd.
Více informací ze světa odškodnění dopravních nehod najdete na www.odskodneninehody.cz.